Коротко
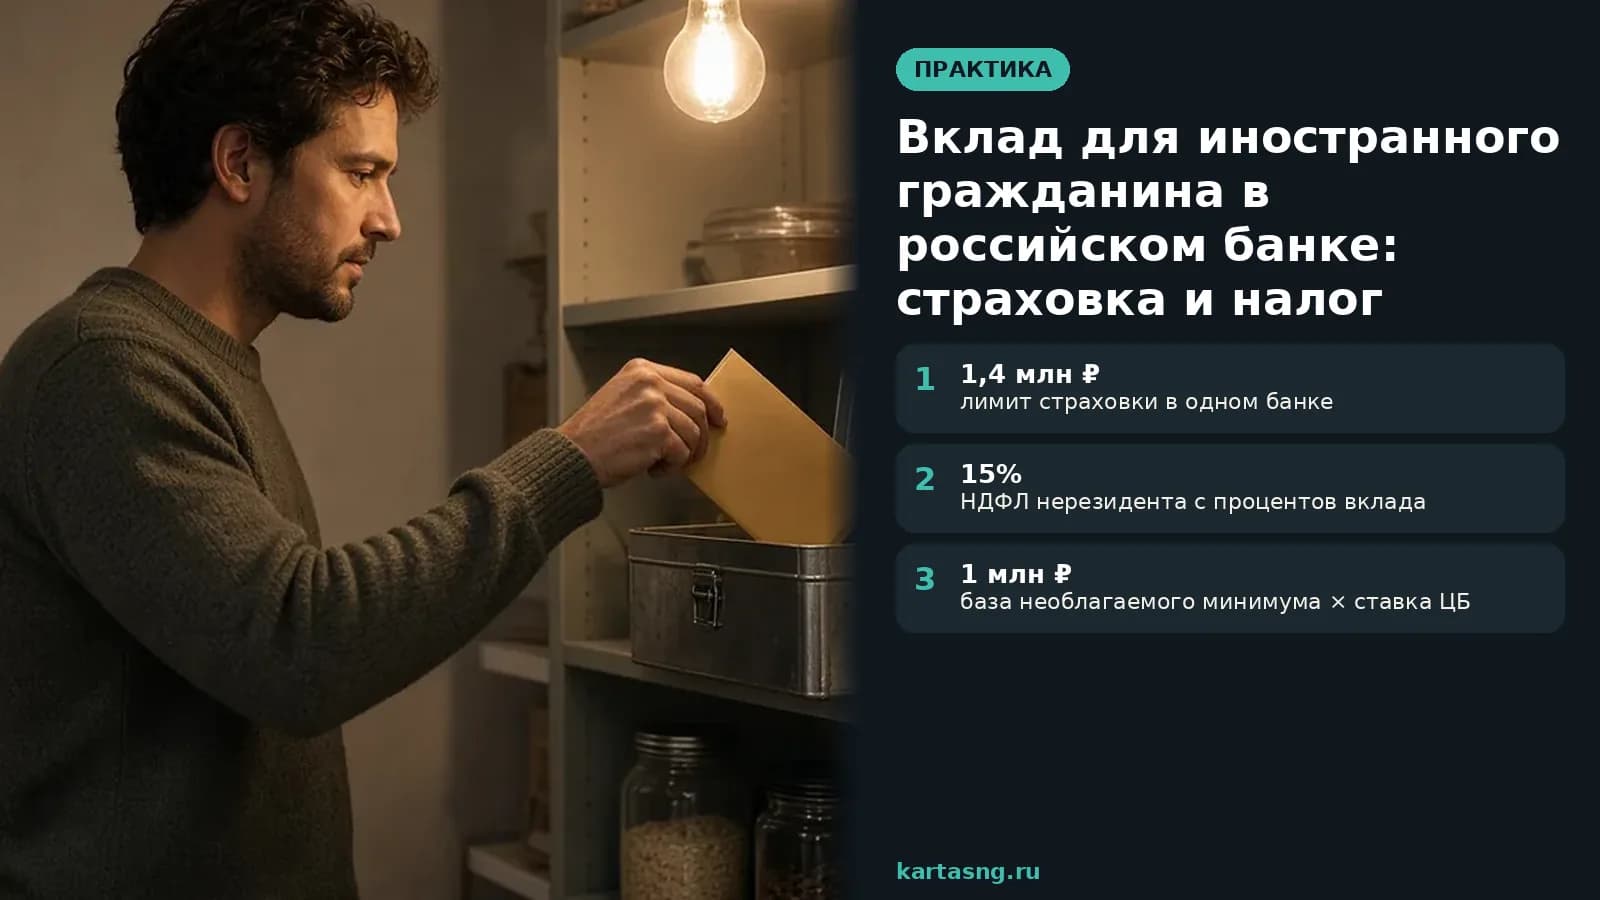
- Вклад иностранца страхуется так же, как вклад россиянина: до 1,4 млн ₽ в одном банке, валюту пересчитают в рубли по курсу ЦБ.
- С процентов налоговый нерезидент платит 15%, а не общую ставку 30%. Минимум считает ФНС по формуле из статьи 214.2.
- Деньги на карте «Плати по миру» — не вклад банка РФ и в АСВ не входят.
- Ставку, минимум и досрочное закрытие берите из договора. Решение об открытии принимает только банк.
Содержание 5
Вклад, остаток на карте и чужой сервис — это разные деньги
Вклад для иностранного гражданина в российском банке появляется только после договора банковского вклада. На карте лежит остаток текущего счёта: им платят в магазине и переводят семье. Вклад банк принимает на срок и под ставку, которые написаны в договоре. Пока срок не кончился, снять деньги «как с карты» часто нельзя без пересчёта процентов.
Текущий счёт физлица в банке-участнике системы страхования тоже застрахован. Разница не в «гражданстве пластика», а в том, кто хранит деньги. Карта российского банка и вклад в нём — внутри одной страховки, с общим лимитом на банк. Предоплаченная карта сервиса, который сам не банк РФ, в эту систему не входит: разбор есть в материале «Плати по миру» — это не банк.
Остаток на карте банка РФ
- Платите и переводите сразу
- Ставка по счёту часто ниже вклада
- Входит в лимит страховки этого банка
Срочный вклад
- Ставка зафиксирована договором
- Досрочное снятие обычно режет проценты
- Тот же лимит АСВ, что и у счетов
Сервис не банка РФ
- Нет договора вклада с банком России
- Страховка вкладов не действует
- Для зарплаты и вклада не заменяет карту банка РФ
Как страхуется вклад иностранца
По закону о страховании вкладов вкладчик — гражданин России, иностранный гражданин или лицо без гражданства, который заключил с банком договор вклада или счёта. Отдельного «миграционного» лимита нет. Если у банка отозвали лицензию, Агентство по страхованию вкладов платит возмещение.
Лимит 1,4 млн рублей — это сумма всех ваших счетов и вкладов в одном банке, включая проценты, которые уже причислены. Два вклада в одном банке не дают два лимита. Два разных банка — два отдельных лимита. Если в этом же банке у вас кредит, возмещение уменьшат на ваш долг перед ним: так устроена статья 11 закона № 177-ФЗ.
| Деньги | Страховка АСВ | На что смотреть |
|---|---|---|
| Срочный вклад в банке РФ | Да, в пределах лимита | Сложите все счета в этом банке |
| Зарплатная карта того же банка | Да, лимит общий со вкладом | Не копите сверх 1,4 млн в одном банке |
| Вклад в валюте | Да, выплата в рублях | Курс ЦБ на дату страхового случая, не курс обмена |
| Наследство или продажа жилья на счёте | Иногда до 10 млн ₽ | Срок повышенного лимита — 3 месяца, список на сайте АСВ |
| Деньги в сервисе, который не банк РФ | Нет | Это не вклад российского банка |
- Проверьте, что банк принимает вклады физлиц: такие банки входят в систему страхования.
- Не держите подушку больше лимита в одном банке, если для вас важна именно страховка.
- Повышенный лимит не заменяет обычный навсегда: он короткий и только для отдельных зачислений.
- Курс, по которому вернут валюту, — официальный курс Банка России, а не курс обменника.
Налог с процентов: 15% для налогового нерезидента
Налоговый статус и штамп в миграционной карте — не одно и то же. Налоговый резидент — тот, кто находится в России не меньше 183 дней за 12 месяцев подряд. Как считаются 13% и 30% по зарплате, разобрано в статье НДФЛ для иностранцев: 13 или 30 процентов. Проценты по вкладу в банке на территории России идут по отдельной норме.
Базу считает налоговая, не банк в момент выплаты. Берут проценты, полученные за календарный год по всем вкладам и счетам в российских банках, и вычитают необлагаемый минимум. Минимум — 1 миллион рублей, умноженный на максимальную ключевую ставку Банка России из тех, что действовали на 1-е число каждого месяца этого года. Точную сумму минимума за незакрытый год заранее не назвать: ставка ЦБ в течение года может смениться. Проценты по счетам со ставкой ниже 1% годовых и по счетам эскроу в эту базу, как правило, не входят — сверьте формулировку статьи 214.2 на год, когда получили доход.
С облагаемой части для человека, который не является налоговым резидентом, пункт 3 статьи 224 НК РФ (редакция, действующая с 1 января 2026 года) ставит ставку 15%. Это не общая ставка 30% «на все доходы нерезидента» и не лестница 13/15, которой облагают другой набор доходов. Прогрессивная шкала пункта 3.1 статьи 224 к абзацу про проценты по вкладам не относится. Страница-разъяснение ФНС Москвы до сих пор пишет про старые 13% для нерезидента — ориентир для расчёта здесь текст кодекса, а не устаревшая справка.
Как открыть вклад и не потерять ставку
Сначала нужен счёт в банке, который готов вас обслуживать. Идентификация обязательна: паспорт и документ о пребывании смотрят в оригинале. Если банк уже отказал по счёту, вклад там не появится. Типичные причины отказа собраны в статье почему банк не открывает счёт. Отдельно проверьте себя в реестре контролируемых лиц: с 5 февраля 2025 года таким людям счета не открывают.
- 1
Выберите банк и прочитайте договор
Нужны срок, ставка, можно ли пополнять, что будет при досрочном закрытии и капитализируются ли проценты. Ставку из сторис не подписывайте, пока те же цифры не видны в договоре.
- 2
Пройдите идентификацию
Паспорт и право пребывания — как в документах, без расхождений в латинице. Банк может попросить перевод, если не читает данные. Решение по заявке принимает банк, не сайт-витрина.
- 3
Откройте вклад отдельной суммой
Не кладите последние деньги, которыми платите аренду. На карте оставьте сумму на месяц жизни: вклад до срока часто «заперт».
- 4
Сохраните договор и выписку
При страховом случае АСВ сверяет данные банка. Скриншот ставки из рекламы не заменяет договор.
- 5
Следите за налоговым уведомлением
На следующий год после получения процентов проверьте кабинет налогоплательщика. Если проценты ниже минимума, налог может быть нулевым — это посчитает ФНС, не калькулятор в чате.
Перед тем как нажать «открыть вклад»
0 из 6Где чаще всего теряют проценты
Первая ошибка — закрыть вклад на день раньше и получить ставку «до востребования». Вторая — сложить зарплату, перевод из дома и вклад в одном банке выше 1,4 млн и считать, что страховка покроет всё. Третья — смотреть курс обменника и думать, что валютный вклад вернут по нему. Четвёртая — путать налог с процентов и налог с перевода семье: перевод своих денег родственникам сам по себе не является доходом по вкладу.
Пятая ошибка — нести всю зарплату во вклад в банке, который вам ещё не открыл карту. Сначала счёт и карта для повседневных трат, потом вклад свободной суммой. Карты на витрине ниже — это дебетовые продукты банков РФ для жизни в стране, а не обещание конкретной ставки по вкладу. Ставку, минимум суммы и срок уточняйте в приложении выбранного банка в день открытия.
Карта банка, с которой логично копить
Т-Банк
- Ориентир для иностранцев и граждан СНГ — заявка онлайн
- Зарплата, переводы и повседневные траты на карту РФ
- Без обязательного гражданства РФ для подачи заявки
Реклама · erid: 2W5zFGdJtGh
ВТБ
- Крупный банк РФ — карта для повседневных трат
- Зачисление зарплаты и переводов
- Оплата покупок и снятие наличных по тарифам
Реклама · erid: 2W5zFJmr8cG
Альфа-Банк
- Специально для иностранных граждан — заявка онлайн
- Зарплата, переводы и оплата на карту банка РФ
- Без обязательного гражданства РФ для подачи заявки
Реклама · erid: 2W5zFHUPDPw
Реклама. Условия и решение по заявке — на стороне банка.
Источники и проверка
- Закон № 177-ФЗ о страховании вкладов, редакция на 31.07.2025
- АСВ: лимит 1,4 млн и защита иностранцев
- Статья 224 НК РФ, ставка 15% по вкладам нерезидентов
- ФНС Москвы: как считается база по процентам вкладов
Обновлено 26 октября 2026. Правила банков и миграционные нормы меняются — перед подачей заявки сверяйтесь с сайтом банка и МВД.